2026全球LED COB显示产业调研白皮书
摘要
本白皮书基于2025-2026年全球LED COB(Chip on Board)显示产业的深度调研,系统梳理了产业链结构、市场规模、技术演进、竞争格局及未来趋势。调研覆盖上游芯片、中游封装与模组、下游应用及终端品牌,旨在为行业参与者、投资者与政策制定者提供客观、前瞻性的信息咨询参考。
一、产业概述
LED COB显示技术是将发光芯片直接键合到PCB基板上,通过整体封装实现高密度、高可靠性显示的解决方案。相较于传统SMD(表贴)和IMD(集成矩阵器件)方案,COB在防护性、对比度、散热及点间距微缩方面具备显著优势,已成为Mini/Micro LED时代小间距与超小间距显示的主流技术路径之一。
二、市场规模与预测
据调研统计,2025年全球LED COB显示面板(含模组)市场规模约为48亿美元,同比增长42%。预计到2026年将突破70亿美元,2023-2027年复合增长率(CAGR)约为38%。主要增长动力来自:
- 商用与公共显示(指挥中心、会议室、广电演播)对无缝拼接与高可靠性的需求;
- 家庭影院与高端民用电视(110英寸以上)的渗透率提升;
- 车载显示与虚拟拍摄(XR/VP)等新兴场景的拓展。
区域分布上,亚太地区占据最大份额(约62%),其中中国大陆为制造与消费中心;北美与欧洲紧随其后,重点在高端应用与解决方案集成。
三、产业链分析
3.1 上游:芯片与基板
- LED芯片:Mini LED(芯片尺寸50-200μm)为COB当前主流,三安光电、华灿光电、兆驰半导体等扩产迅速。Micro LED(<50μm)仍处技术攻关期。
- PCB基板:高密度互连(HDI)与玻璃基板成为方向,玻璃基可改善平整度与散热,但成本较高。
3.2 中游:封装与模组
COB封装企业包括兆驰晶显、中麒光电、希达电子、三星、LG等。关键工艺涵盖巨量转移(针对Micro LED)、固晶、围坝与封装胶。2026年,Pad Bump与激光转移技术逐步成熟,良率提升至95%以上。
3.3 下游:应用与终端
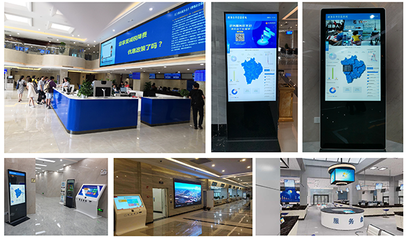
- 商用显示:占COB出货量60%以上,以P0.9-P1.5为主;
- 家用电视:三星、LG、TCL、海信推出多款COB Mini LED电视,价格下探至万元级;
- 车载与XR:抬头显示(HUD)与虚拟拍摄屏开始采用COB,要求高亮度与宽温工作。
四、技术趋势
4.1 点间距微缩与像素密度提升
2026年,P0.4-P0.6 COB产品进入量产,PPI超过500,推动4K/8K超高清显示在100英寸以下实现。
4.2 封装材料与可靠性
无卤素、高折射率封装胶与黑色矩阵(BM)技术提升对比度与耐候性。工规级产品需通过85℃/85%RH 1000h测试。
4.3 驱动与能效
共阴驱动与AM(有源矩阵)驱动逐步落地,功耗较传统方案降低20%-30%。PM(无源矩阵)仍主导成本敏感型产品。
4.4 Micro LED COB前瞻
2028年后,Micro LED COB有望在可穿戴与超大屏电视领域商业化,当前瓶颈在于巨量转移效率与检测修复成本。
五、竞争格局
市场集中度中等,前列企业包括:
- 三星:The Wall系列,主攻高端商业与家用;
- LG:MAGNIT系列,依托LCD渠道优势;
- 兆驰晶显:成本领先,覆盖P0.6-P1.5全系列;
- 中麒光电:专注Mini LED COB,与雷曼、奥拓电子合作;
- 希达电子:倒装COB技术,专利布局较广。
中国大陆企业凭借产能与成本优势,在全球中端市场占比超50%,但高端品牌与渠道仍由韩系主导。
六、政策与标准
- 中国《超高清视频产业发展行动计划》将Mini/Micro LED列为重点;
- 国际电工委员会(IEC)发布COB显示模组可靠性测试标准(IEC 62977-2-1:2025);
- 美国能源部(DOE)对商用显示能效提出新要求,推动共阴驱动普及。
七、挑战与风险
- 成本压力:玻璃基板与巨量转移设备投资高,短期难以摊销;
- 良率与一致性:COB整体封装对缺陷敏感,墨色一致性待提升;
- 供应链波动: LED芯片价格受产能周期影响,2025年曾出现结构性缺货;
- 替代技术竞争:MIP(Micro LED in Package)与硅基OLED在中小尺寸形成挑战。
八、投资与战略建议
- 短期:关注商用显示与高端电视的COB渗透率提升,布局P1.0以下模组产能;
- 中期:投入巨量转移与检测修复技术,降低Micro LED COB成本;
- 长期:构建专利池与标准话语权,联合上下游推动玻璃基与AM驱动生态。
九、结论
2026年是LED COB显示产业从“技术验证”迈向“规模商用”的关键年。随着成本下降与点间距微缩,COB将在商用、家用与车载市场持续替代传统方案,并成为Micro LED落地的重要载体。产业参与者需在技术、成本与生态三方面协同发力,以抓住超高清显示时代的战略机遇。
附注:本白皮书数据来源于公开财报、行业访谈及第三方机构(TrendForce、Omdia、CSA等)2025年Q4至2026年Q2的调研。具体数值可能因口径差异而不同,仅供信息咨询参考。
如若转载,请注明出处:http://www.hikaoqin.com/product/52.html
更新时间:2026-10-13 18:00:45